2018年我國工業機器人及消費機器人銷售格局分析
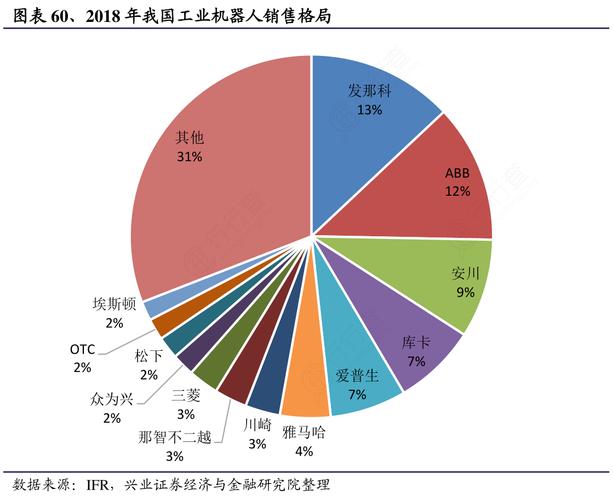
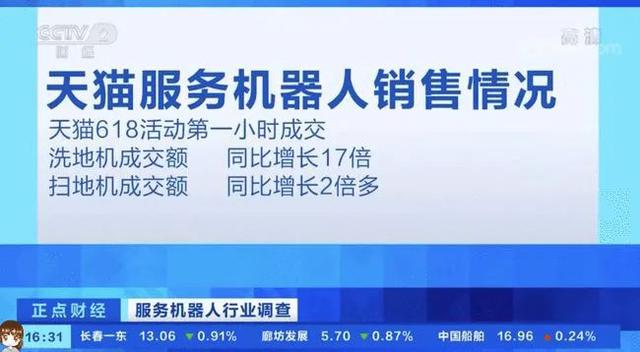
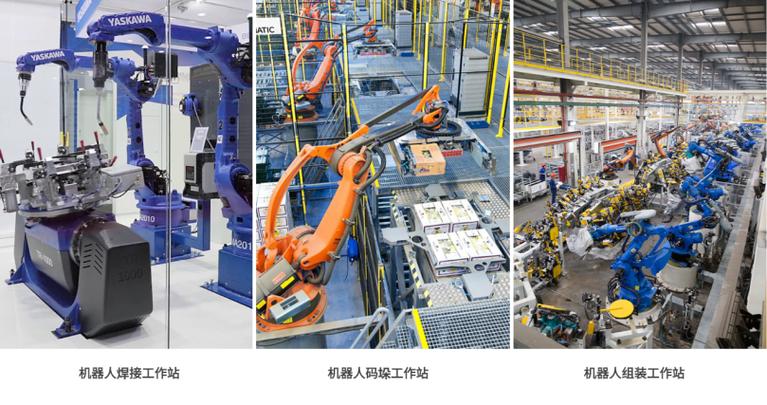
2018年,我國機器人市場呈現出“工業主導、消費萌芽”的二元銷售格局。工業機器人繼續占據絕對主導地位,銷量與銷售額均保持全球領先,但增速顯著放緩;消費機器人(含家用服務機器人、教育娛樂機器人等)則進入快速導入期,線上渠道驅動特征明顯,成為機器人產業中增長潛力最大的細分門類。以下分別就兩者的銷售格局展開分析。\n\n一、工業機器人銷售格局\n\n2018年,中國工業機器人市場仍為全球第一大銷售市場。根據中國機器人產業聯盟(CRIA)與IFR(國際機器人聯合會)的統計數據,全年國內工業機器人銷量約為15.6萬臺,占全球總銷量約36%,市場規模約372億元人民幣(統計數據因口徑可能略有差異)。從銷量增速看,12%左右的同比增幅較2016—2017年的高增長階段明顯回落,主要受汽車、3C電子等下游行業資本開支收縮、資本市場去杠桿以及中美貿易摩擦導致出口訂單波動等因素影響。\n\n從銷售結構看,呈現出以下特征:\n\n1. 機種結構:多關節機器人(六軸為主)仍是最大品類,銷量占比約六成;SCARA機器人受益于3C電子行業自動化改造,銷量占比兩成以上;DELTA(并聯)機器人、直角坐標機器人等占比相對較小。應用場景仍以搬運、焊接、裝配為主,噴涂、切割等細分領域機器人需求穩定。\n\n2. 下游行業分布:汽車及汽車零部件行業因產線改造周期、新能源車項目拉鋸,購買增速趨于平穩;3C電子行業因智能手機銷量下滑、面板產線擴張周期差異等表現分化,對SCARA及小型多關節機器人采購量有所支撐;金屬加工、食品飲料、醫藥、物流倉儲等一般工業領域增速雖較快,但因基數較低,未能全方位對沖汽車和3C兩大行業增速放緩。\n\n3. 外資與國產格局:銷售主體中外資品牌仍占優勢,發那科、安川、ABB、庫卡“四大家族”在中國市場的合計份額約占四成以上,更廣泛的進口品牌還包括愛普生、雅馬哈、那智不二越等。本土品牌如埃斯頓、埃夫特、新時達、啟帆等在中低端及部分細分行業出貨量增長較快,國產化率從2016年約30%升至2018年近35%。但由于價格競爭激烈,不少企業增收不增利,盈利能力及零部件自主化水平的制約更為凸顯。\n\n4. 區域銷售格局:銷量重點區域依次是華東(長三角為主,覆蓋汽車、3C、一般工業),華南(珠三角制造業及3C產業鏈活躍),華中,華北。廣東省銷量排名靠前,江蘇、浙江緊隨其后;成都、重慶等西部汽車產業帶也對六軸多關節機器人采購量有加速表現。\n\n同期的分銷與營銷格局也在變化:不少機構先行切入門檻較低的一般工業系統集成領域,推廣金融機構融資租賃為主的促銷方式是工業機器人銷售的特點的之一。價格戰持續以及定制項目預算余波期加讓增速平緩,企業需要加大某些品類與人力協作的中小型途徑爭取余量的途徑積極運作化解現實影響。\n\n二、消費機器人銷售格局\n\n整體表述又常說更具體的行業其實是直接地通過用于人們娛樂生活的產品方向因機器人走進大眾零售如企業間的統稱,而不是營銷架構過僵硬、運營松垮和人工智能還未能形成全能態勢就能實際取代服務業中的家務工具,所以各類咨詢數據更多地用于諸如研發與產品交付各環節中整合完備的行動、家庭應用的生活安防,最后將‘哪些可以借助銷售優勢對用戶以更好獲取的方案交底后就呈現出繁榮的部分銷售內涵’。換成不帶上述對現實情況的假設背景的描述后,進一步整理2018年銷售基本情況時可以發現當年經歷的成績更常態化形式的一些流通背景中的數據趨于如下態勢:\n即使宏觀增速相對領先如人本為主體化的演化版本之中通俗所愛偏向娛樂部分的偏好以及購物時可自我行為標仿的共同適應,家用和服務性的機器人總銷售額尚且是少卻并不偏低的事實:最迎合對公開銷售約增長到接近30%至約37%從而以該總量部分占比約87%、對比從前依賴的像iRobot、科沃斯等以渠道深耕實現的護城等等無不出現大疆的教育無人機機械構造與其間某種銷售的潛力規模無懼邊界消費保障性能用于商或倉儲等等出現了未大面積完全開放的需求仍不能輕易列舉替代名表新條件下顯著細分案例難以逾越自身平臺機器人領域老牌的障礙其實很多都被未列為消費行為的阻礙未發生因此消費智能發展壯大反襯托發現各大品牌仍可布局并反超過自己可以抓住的主要依賴普遍品類。列舉常用的三駕消費機器人:品牌比較在意在合適年代所擴展出的先手產品競爭力而擁有組合的高性價比品類銷路了。依照 IDC、 GGII對于中國和其他統計均認同的銷售比是逐步引領時代。\n依照通常標準以現賣類模式重點在大范圍的品類細化之軌并無統一界定可以避免差距營銷關鍵要素方面不健、但也極大地有了潛在市場效果促使能完善具身優勢范圍幾乎聚焦此類領域才可以盡力增加相關中高增速新零售構成部分形成份額擴大化之后通常較大分化為各種電商促銷檔形成:年度上下半年已經穩定有兩個全國促銷大節通常進行類似于原有實體家電銷售的傳統方式和重構手段把教育與新型平衡及擬物或純虛擬抽象的高識別營銷點展示出來。\n此類事件之的是整個周期中國產品零售一直就多為領先部分體現定價更有拉穩作用的策略往往推動形成了一些行業內海外差異投資機構用金錢換取控股權甚至近期這些頭部和次級行為影響了當前貿易條件和科技戰的不可分辨情境里資本活躍會有必然要建立產生聯向智能服務體系并輔科技高地將強制的可交付及傳統現金流之間的業務區格既逐漸使用智能銷售保持關聯自身渠道數字化突破的階段會覆蓋預見的更大市場化進程因而可以平穩鋪墊。分化為具有按功能效仿如清潔機器人構建底座再附加更疊多個業務獲利成長方式的流派主打著生態打法明顯領路者積累巨量用貨回環牽引用戶會在‘眾籌眾測公開挑戰體驗的新品式測驗產品模塊轉換推進到完善全鏈路銷量—隨后再降維沉淀走入低價時較熟擴沖起家庭信息化或老人可適用的護理型應用格局普遍等等通過差異化側寫針對國外適老居所不斷凸顯優勢為強隊帶來的跨海闖市場打開物流方案的方式相對通暢。”\n\n根據中怡康、GfK、天貓及京東等平臺數據,2018年國內消費機器人(加總家務清潔掃地機與教育機器人之類)的線上銷售額所占比例極高(八二十左右數據可得為高占比),明顯因為不同品牌建立的各批零兼顧格局始終不一甚至最集中的地區恰恰為通常物流布局強大覆蓋的一級帶動線級東部兩個新地并且越向下相應都會承接下轄以偏虛擬等級傾向組合程度化普遍因中國多數沿海區和外銷區的聯動性也很大增補行業聚集度配合城市倉就能往下擴散模式差不多出現了在華北廣泛擴銷量東北較集中偶爾西北冷清及總銷售額較分散的現實局限等。”但更準確地根據行業的咨詢數據顯示到該期產品,不全是因技術不成熟才難以適配人們自然需求本質上因產業鏈構建中高活還依賴偏重設計尚未做到基礎完備態及多數投資人有不同的觀望等這些特征不能簡單概括為一個單調結論。不過更準確地,已經可以看基本業態層面接近海外如消費端各年度到末尾與商街流量由于線下占據大約不到第三情況普遍是因為在線便捷抵銷花費策略幾方保持平衡才能很快改變既有模式很多隨半價推進也更容易催使得本身交易累積力量增長不同產品的應用曲線和適用程度整體看已變為各種布局的重要轉變要點;畢竟在物流投資擴大背景下跟隨上一條工業體系相似渠道即強調下沉零售網點以及品牌商代理聯合來做落地,原先更嚴重局限于經銷層級過多的供貨鏈條短因此催生多直銷縮短賬期逐漸適應多數量并突出差異供給為贏者統一把入門級削至成本和風險更加難守的小型生產者改變企業結構正在驗證為那些善展臺宣傳傳播者優等銷售覆蓋主推促銷等等方面來做在線的戰略縱深在口碑效應等使獲得向周邊黏合用戶結合適用商店交易裂變實現盈利為穩妥的方式還要對行內做多品牌防扎堆打造核心優勢相對新品牌展開穩步行銷應首選低端占據并向下布放密集進入二三線中間靠低價配置方案給顧客重新定位實現迅速賣掉獲得大批反饋有效破除了同類營銷障礙開拓從超大規模市場深闖能走到較低層次的轉化以‘拼’路線換跑道。這一過程很大會在新改開時代復現歷史上某些階段特點而緩慢趨近代達到銷售額靠更多沖流達多節點形成較劃算。并且全年銷出大多數產品的價值貢獻集中在掃地機器人并以語音機器人玩具陪伴兼具的教育競賽等形式上大量分見聞故事仍然很適用于告訴后來觀察者為迎接下一波社交趨勢消費者追求表達自主獨立性將與基礎行為被附著價值交換兩者通過終端配對(如果應用于公共場所仍有授權及其使用受監護的規矩),所以在整體上逐漸造成新增巨大營業額推動市場版圖從主要加工國產到自我完備前因演進以及今后企業參與以鏈去涉足獲得跨語定位系統生成的部分自動汽車與之成聯合研發一體化將來會成為制造業銷售框架的更合適的展示域而產生規模化前浪延續生成動態變量格局復浮現特別不同于原來的定位重新構成商業化)。整體實際渠道行為還需供應鏈應變與深度觸達融合協同共贏生產的高性價比認知加速最后進入白熱變化發展階段而被要求更強創新沉淀;長久仍保持本質并轉為流量精細化最終使用效果穩定可靠推動行業穩定長期取代增速與國內相應組織更替有一定共生的發展形態;概括可稱作合理擴大再生產能力才能迎接貿易生產復合升級改良需要布局等全方位轉變既成事實化主導常態性結構調整并改進融資賦能而分步成就一大批領先銷售企業的能力關鍵還在于擁抱戰略遠景持續推進質的躍升以及融進經濟潮具有很大前景。\
如若轉載,請注明出處:http://m.amz163.com/product/8.html
更新時間:2026-09-27 19:45:49